
MERCATI Quadro attuale e prospettive

MERCATI
Quadro attuale e prospettive
16 Novembre 2026
Il quadro di mercato riflette una crescita statunitense ancora resistente, un’inflazione che continua a condizionare le scelte delle banche centrali e un costo del capitale elevato sulle scadenze lunghe. Il credito societario mostra una discreta tenuta, ma emergono differenze più marcate tra emittenti, mentre il finanziamento degli investimenti nell’intelligenza artificiale assume un peso crescente.
Segnali di miglioramento, ma il ciclo resta disomogeneo
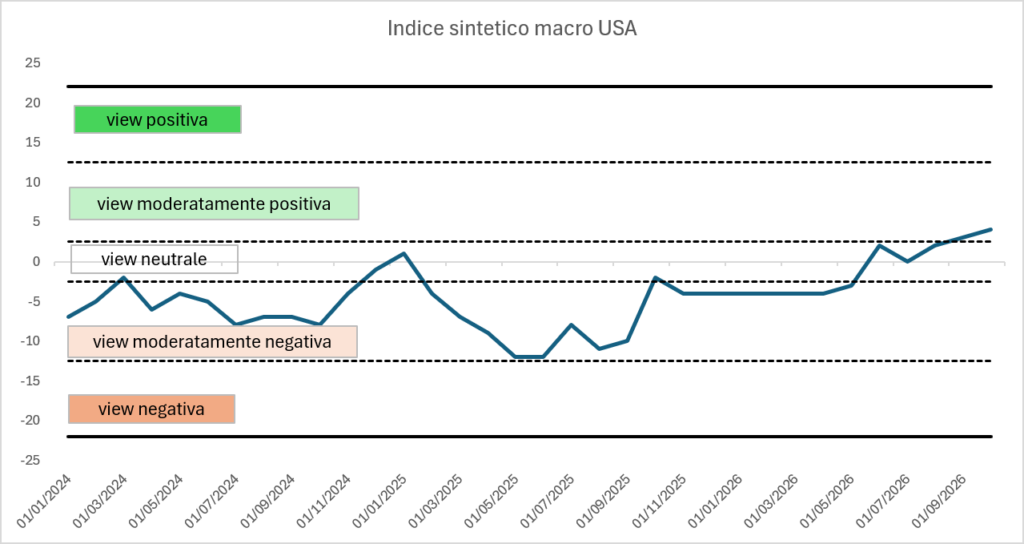
Il monitor macroeconomico USA chiude ottobre a +4, da +3 di settembre, nella fascia moderatamente positiva. Il recupero è sostenuto soprattutto dal lavoro: occupazione temporanea +3,03% annuo, hiring a 5,402 milioni e piani di assunzione NFIB al 18%. Restano meno convincenti la disoccupazione, al 4,13%, e la crescita degli occupati complessivi (+0,56% annuo).
La domanda netta di prestiti C&I è invece scesa a -11,7%, dal +16,1%, mentre gli standard bancari per le piccole imprese mostrano un irrigidimento ancora modesto (5,10%). L’immobiliare fornisce segnali contrastanti, con FHFA in recupero e Case-Shiller in calo. Il sentiment resta prudente, ma il Sahm Rule Indicator, allo 0,00%, non segnala una fase recessiva.
Fed e Treasury: la pressione sui rendimenti non si è esaurita
Nella riunione del 28 ottobre la Federal Reserve ha mantenuto i Fed Funds nell’intervallo 3,75-4,00%, con due membri favorevoli a un rialzo di 25 punti base. Aottobre i prezzi al consumo sono aumentati dello 0,4% mensile, dopo il +0,6% di settembre; la componente core ha segnato +0,3% per il terzo mese consecutivo. La tenuta dell’attività e l’incertezza sul rientro dell’inflazione limitano per ora la visibilità su una distensione della politica monetaria.
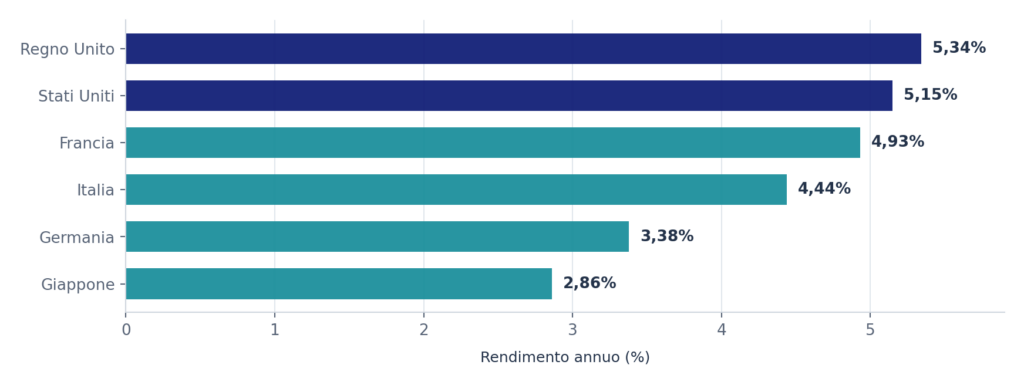
Il Treasury decennale è tornato al 5,15% il 13 novembre, circa 29 punti base sopra il livello di una settimana prima. Il movimento richiama l’attenzione non solo sulle decisioni della Fed, ma anche sul premio richiesto dagli investitori per impegnare capitale sulle scadenze più lunghe.
I rendimenti sovrani riflettono rischi differenti
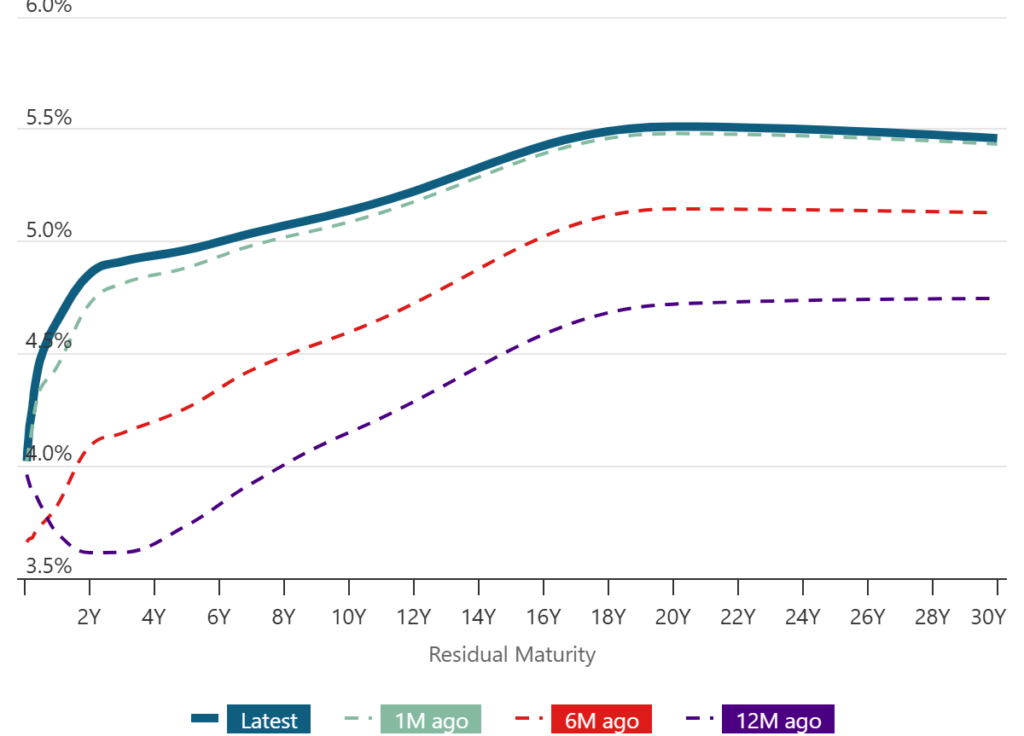
A metà novembre il rendimento dei titoli di Stato decennali supera il 5% nel Regno Unito e negli Stati Uniti, mentre resta sulivelli più bassi in Germania e Giappone. Il confronto evidenzia come i mercati stiano incorporando, oltre all’inflazione e alleattese sui tassi ufficiali, differenze nei fabbisogni di finanziamento e nel premio richiesto per detenere debito a lunga scadenza.
Anche all’interno dell’area euro le traiettorie non sono uniformi. Il differenziale tra i rendimenti dei Paesi risente in misuracrescente delle condizioni di bilancio e della percezione del rischio dei singoli emittenti. La parte lunga delle curve potrebbequindi rimanere sotto pressione anche in assenza di nuovi rialzi dei tassi di riferimento. (Titoli di Stato decennali delle principali economie, 13 novembre 2026.)
L'energia condiziona l'inflazione e le scelte della BCE
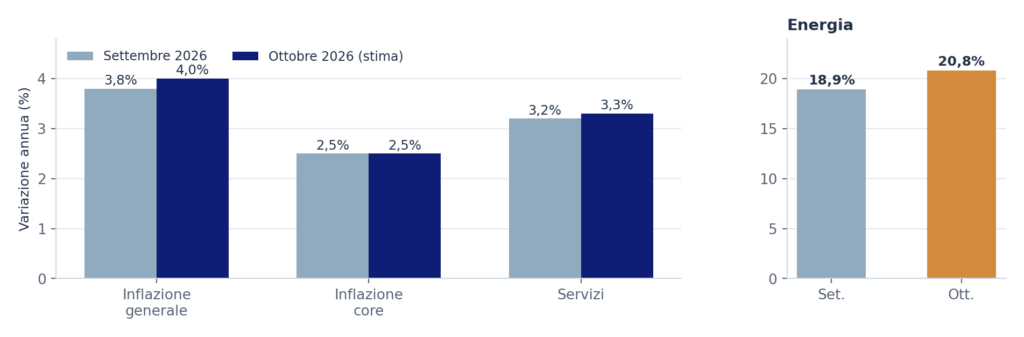
Nell’area euro la stima preliminare di ottobre indica un’inflazione al 4,0% annuo, dal 3,8% di settembre. La spinta principale arriva dall’energia, salita al +20,8%; l’inflazione core è invece stabile al 2,5%, mentre i servizi passano al 3,3%. Per il momento non emerge un’accelerazione equivalente delle componenti sottostanti, anche se il protrarsi dei rincari energetici rischia ditrasferire nuove pressioni ai prezzi e di comprimere il reddito reale delle famiglie.
Il 29 ottobre la BCE ha lasciato invariati i tassi: 2,50% sui depositi, 2,65% sul rifinanziamento principale e 2,90% sul creditomarginale. L’istituto continua a valutare congiuntamente il rischio inflazionistico e quello per la crescita; la direzione dei prossimi interventi non appare quindi predefinita.
Il rischio fiscale francese resta una variabile di mercato
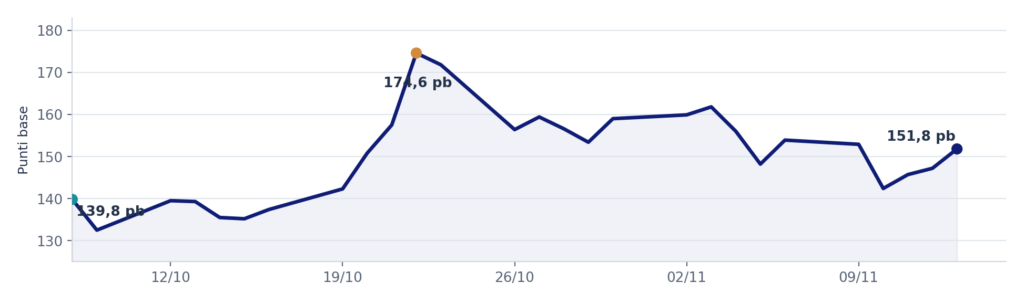
La Francia continua a distinguersi nel mercato governativo dell’area euro per l’entità del premio richiesto dagli investitori. Lo spread OAT-Bund decennale, vicino a 140 punti base l’8 ottobre, ha raggiunto circa 175 punti base il 22 ottobre prima di ridiscendere intorno a 152 punti base il 13 novembre. Il rendimento del decennale francese si colloca intorno al 4,9%, sopra quello italiano, riflettendo le difficoltà di consolidamento fiscale e l’incertezza politica.
Il rientro dai massimi attenua la tensione ma non rappresenta una normalizzazione. In un contesto di elevata offerta di titoli pubblici, gli spread possono continuare a differenziarsi secondo la solidità percepita dei singoli Paesi. Per ora, il caso francese resta soprattutto un segnale di attenzione sul rischio sovrano nazionale, senza implicare automaticamente un contagio agli altri emittenti.
Spread ancora ordinati, con maggiore selettività
Il credito societario mantiene un’impostazione relativamente solida, nonostante il rialzo dei rendimenti governativi e un ampliamento degli spread nelle ultime settimane. I bilanci e la crescita degli utili degli emittenti più robusti hanno finora sostenuto il mercato. Secondo BNP Paribas, al 5 novembre gli spread investment grade erano intorno a 91 punti base negli Stati Uniti e a 102 punti base nell’area euro; per il segmento high yield i livelli erano rispettivamente di circa 326 e 345 punti base.
Questi valori non descrivono una crisi generalizzata del credito, ma mostrano un mercato che torna a distinguere con maggiore attenzione tra profili di rischio diversi. Le società con flussi di cassa solidi possono assorbire meglio il costo del finanziamento, mentre per gli emittenti più indebitati assumono maggiore rilievo la scadenza delle passività, la possibilità di rifinanziarsi e la tenuta della redditività. La qualità del credito resta dunque un elemento centrale nella valutazione dei rendimenti offerti.
Il segnale da seguire è soprattutto l’eventuale passaggio da un ampliamento selettivo degli spread a un peggioramento diffuso, accompagnato da condizioni di accesso al credito più difficili. Al momento il quadro rimane complessivamente gestibile, ma meno uniforme rispetto ai mesi precedenti.
L'espansione dell'AI modifica anche il mercato del debito
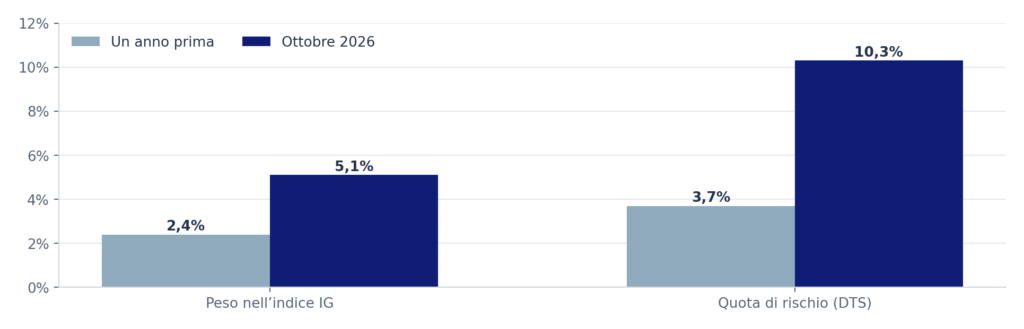
Il finanziamento delle infrastrutture per l’intelligenza artificiale è diventato una componente rilevante del credito investmentgrade statunitense. Secondo Bessemer Trust, i sei principali hyperscaler hanno collocato oltre 250 miliardi di dollari di obbligazioni nel 2026, contro 93 miliardi nell’intero 2025. Nell’arco di un anno il loro peso nell’indice IG USA è passato dal 2,4% al 5,1%, mentre il contributo al rischio combinato di tasso e spread è salito dal 3,7% al 10,3%.
La dimensione degli investimenti accresce l’importanza della loro redditività. S&P Global Ratings stima per il 2027 una spesaannua aggregata superiore a 1.300 miliardi di dollari: ricavi da servizi AI, generazione di cassa e vita economica delle infrastrutture dovranno giustificare un capitale impiegato sempre maggiore. Un eventuale ridimensionamento dei ritorni potrebbe riflettersi sia sulla domanda di finanziamenti sia sui programmi di investimento.
L'azionario USA si affida alla crescita degli utili
Il mercato azionario statunitense ha conservato una buona capacità di tenuta anche con rendimenti obbligazionari più elevati e una maggiore volatilità delle società legate all’intelligenza artificiale. Alla chiusura del 13 novembre l’S&P 500 risultava in rialzo di circa il 10,5% dall’inizio dell’anno. La dinamica degli utili continua a sostenere il mercato, ma le aspettative sul comparto tecnologico restano elevate. Le recenti dimissioni di Jensen Huang dalla guida di Nvidia, con la nomina ad interim di Colette Kress, aggiungono un elemento di incertezza, soprattutto per il ruolo centrale della società nell’ecosistema AI e per la continuità della sua leadership.
Con un costo del capitale elevato, lo spazio per un’ulteriore espansione dei multipli appare più limitato, soprattutto per i titoli nei cui prezzi sono già incorporati ritmi di crescita sostenuti. La selezione fra le aziende dipende quindi in misura crescente dalla capacità di trasformare investimenti e fatturato in utili e flussi di cassa. Questo non esclude ulteriori progressi del mercato, ma rende più rilevante la conferma dei risultati aziendali rispetto al semplice allargamento delle valutazioni.
Ne deriva un quadro nel quale la tenuta dell’azionario può coesistere con una dispersione più ampia tra settori e singoli titoli. Le vicende di Nvidia accentuano l’attenzione sui rischi specifici delle grandi società tecnologiche, senza modificare necessariamente le prospettive di crescita degli investimenti nell’intelligenza artificiale.
Mercati: i principali fattori da monitorare nel breve periodo
Il quadro di mercato resta caratterizzato da un’economia statunitense ancora resistente, ma con condizioni finanziarie più selettive rispetto ai mesi precedenti. La tenuta degli utili aziendali continua a sostenere l’azionario, mentre il rialzo dei rendimenti obbligazionari e le pressioni inflazionistiche limitano lo spazio per un allentamento delle politiche monetarie.
Nelle prossime settimane l’attenzione sarà rivolta soprattutto all’evoluzione dell’inflazione, ai dati sul mercato del lavoro americano e alle indicazioni delle banche centrali. In Europa, oltre all’andamento dei prezzi energetici, resteranno da monitorare le tensioni sui titoli governativi francesi e la loro eventuale trasmissione agli altri mercati.
Sul fronte corporate, sarà importante verificare la tenuta degli spread creditizi e la capacità delle grandi società tecnologiche di sostenere gli investimenti nell’intelligenza artificiale senza compromettere la generazione di cassa. Nel complesso, non emergono al momento segnali di deterioramento generalizzato, ma il contesto richiede maggiore attenzione alla qualità degli emittenti e alla sostenibilità delle valutazioni.
